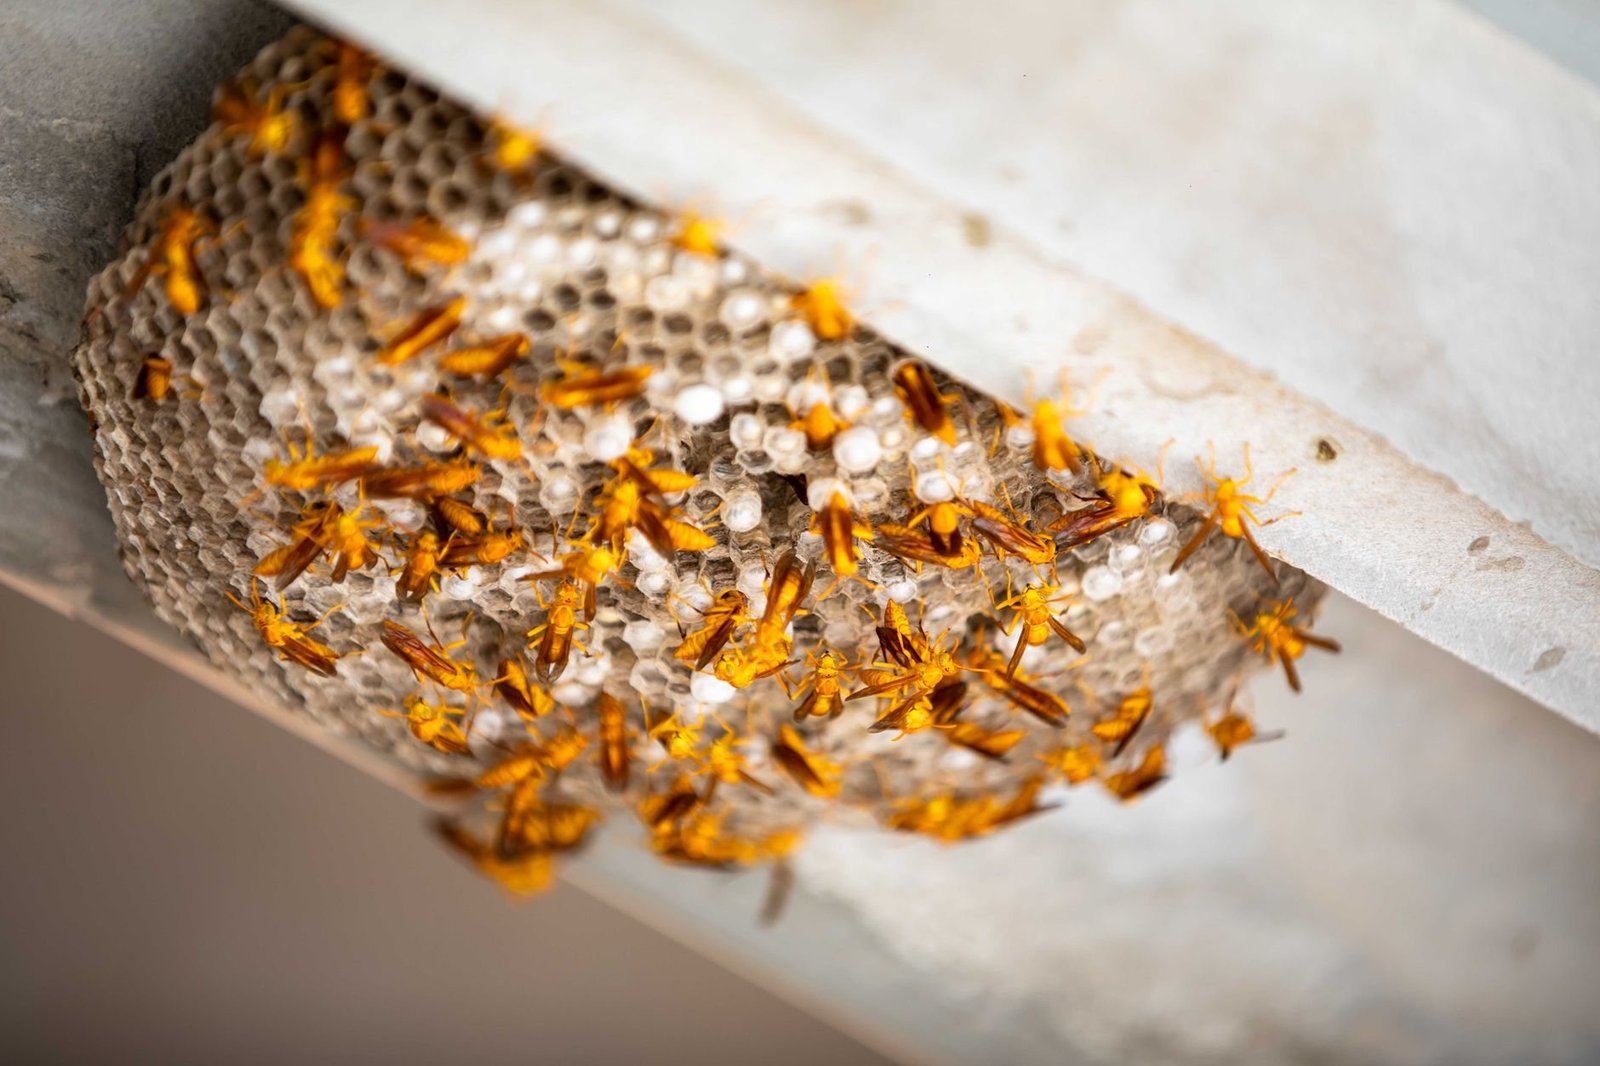
Ein einzelner Mäusekot-Fund in der Lagerküche, ein Wespennest unter dem Vordach des Bürogebäudes, Tauben auf dem Flachdach eines Logistikzentrums: Schädlingsbefall im Betrieb ist kein Randproblem. Nach Zahlen des Deutschen Schädlingsbekämpfer-Verbands werden jährlich mehrere hunderttausend gewerbliche Objekte in Deutschland professionell behandelt. Für Unternehmen stellt sich dabei nicht nur die praktische Frage nach der schnellsten Lösung, sondern auch die rechtliche: Was bin ich verpflichtet zu tun, und was kostet mich das tatsächlich nach Steuern?
Rechtliche Grundlagen: Wer haftet wofür?
Betriebe sind in Deutschland und Österreich gleichermaßen gesetzlich verpflichtet, Schädlingsbefall zu melden und zu beseitigen. Die relevante Rechtsgrundlage in Deutschland ist vor allem das Infektionsschutzgesetz (IfSG), ergänzt durch die Lebensmittelhygiene-Verordnung (LMHV) sowie die EU-Verordnung 852/2004. Für Lebensmittelverarbeitende Betriebe bedeutet das konkret: Sobald ein Befall nachgewiesen ist oder begründeter Verdacht besteht, muss unverzüglich gehandelt werden. Das zuständige Veterinär- oder Gesundheitsamt kann bei Untätigkeit Bußgelder von bis zu 25.000 Euro verhängen und im Extremfall den Betrieb schließen lassen.
Auch außerhalb der Lebensmittelbranche greift die allgemeine Verkehrssicherungspflicht. Wer als Arbeitgeber wissentlich einen Schädlingsbefall ignoriert und dadurch Mitarbeitende oder Dritte schädigt, haftet zivilrechtlich. Das gilt vom Bürogebäude bis zur Produktionshalle. Mieter und Eigentümer müssen dabei unterscheiden, wer für die Beseitigung zuständig ist: Im gewerblichen Mietverhältnis trägt in der Regel der Mieter die Pflicht zur unverzüglichen Anzeige, der Vermieter ist aber für bauliche Mängel verantwortlich, die den Befall begünstigen.
Dokumentationspflicht: Was Betriebe schriftlich nachweisen müssen
Neben der Beseitigung selbst ist die Dokumentation entscheidend. Im Rahmen eines HACCP-Konzepts müssen Lebensmittelbetriebe Befallshistorie, eingesetzte Mittel, Konzentration, Anwendungsort und Ergebnis lückenlos festhalten. Prüfer des Lebensmittelüberwachungsamts verlangen diese Unterlagen bei Kontrollen regelmäßig ein. Wer keine Aufzeichnungen vorweisen kann, riskiert automatisch einen Mangelpunkt, selbst wenn der Befall längst beseitigt ist.
Empfehlenswert ist ein digitales Schädlingsmonitoring, das viele Kammerjäger als Dienstleistung anbieten. Dabei werden Fallen, Köderboxen und Befallspunkte kartiert und Befunde regelmäßig protokolliert. Die monatlichen Kosten liegen je nach Betriebsgröße zwischen 80 und 400 Euro, sind aber vollständig als Betriebsausgabe abzugsfähig.
Steuerliche Absetzbarkeit: Was das Finanzamt anerkennt
Kosten für die gewerbliche Schädlingsbekämpfung gelten grundsätzlich als Betriebsausgaben nach § 4 Abs. 4 EStG. Das umfasst:
- Einmalige Bekämpfungsmaßnahmen durch einen Fachbetrieb
- Laufende Monitoring- und Präventionsverträge
- Kosten für bauliche Sofortmaßnahmen infolge eines Befalls (z. B. Abdichtung von Eintrittsöffnungen)
- Entsorgungskosten für kontaminierte Waren oder Materialien
- Schulungen von Mitarbeitenden zur Befallsprävention
Entscheidend ist der betriebliche Veranlassungszusammenhang. Solange die Maßnahme eindeutig dem Betrieb dient, gibt es in der Regel keinen Spielraum für Diskussionen mit dem Finanzamt. Anders sieht es aus, wenn ein Unternehmer das Betriebsgebäude auch privat nutzt. Dann ist eine anteilige Aufteilung nach Nutzungsfläche vorzunehmen.
Die Umsatzsteuer auf Kammerjäger-Leistungen (19 Prozent in Deutschland, 20 Prozent in Österreich) ist für vorsteuerabzugsberechtigte Unternehmen vollständig erstattungsfähig. Für Kleinunternehmer ohne Vorsteuerabzug bildet der Bruttobetrag die abzugsfähige Betriebsausgabe.
Praxisbeispiel: Mäusebefall in einem Gastronomiebetrieb
Ein Restaurantbetreiber in München entdeckt im Januar 2026 Nagespuren und Kot im Vorratsraum. Er beauftragt sofort einen Fachbetrieb, der drei Behandlungstermine durchführt, Köderboxen installiert und einen Quartalsvertrag für laufendes Monitoring abschließt. Die Kosten im Überblick:
| Posten | Nettobetrag | Steuerlich absetzbar |
|---|---|---|
| Erstbehandlung (3 Termine) | 680 Euro | 100 Prozent |
| Köderboxen und Material | 140 Euro | 100 Prozent |
| Monitoring-Vertrag (12 Monate) | 1.440 Euro | 100 Prozent |
| Entsorgung kontaminierter Lebensmittel | 210 Euro | 100 Prozent |
Der Gesamtaufwand von 2.470 Euro netto mindert den steuerlichen Gewinn vollständig. Bei einem Steuersatz von 30 Prozent ergibt sich eine tatsächliche Nettolast von rund 1.729 Euro. Der Betrieb muss außerdem den Vorfall im HACCP-Protokoll dokumentieren und dem Gesundheitsamt Meldung erstatten.
Wie man den richtigen Fachbetrieb auswählt
Nicht jeder Anbieter auf dem Markt verfügt über die notwendige Sachkundeprüfung nach § 9 Pflanzenschutzgesetz bzw. nach der österreichischen Biozidprodukte-Verordnung. Wer einen nicht zertifizierten Betrieb beauftragt, läuft Gefahr, dass die Maßnahme bei einer Behördenprüfung nicht anerkannt wird. Wer schnell einen qualifizierten Kammerjäger in der Nähe finden möchte, sollte dabei unbedingt auf Zertifizierung, Erfahrung mit gewerblichen Objekten und schriftliche Dokumentation der Maßnahmen achten.
Für größere Betriebe empfiehlt sich ein Rahmenvertrag mit einem Fachunternehmen, das regelmäßige Begehungen durchführt und bei akutem Befall garantierte Reaktionszeiten unter 24 Stunden bietet. Diese Reaktionszeit sollte vertraglich festgehalten werden, weil sie im Schadensfall gegenüber Behörden und Versicherungen als Nachweis zügigen Handelns dient.
Versicherungsschutz und Fördermöglichkeiten
Schädlingsbefall ist in den meisten Standard-Betriebsversicherungen nicht pauschal abgedeckt. Einzelne Gewerbe-Inhaltsversicherungen schließen Schäden durch Schädlinge explizit aus. Es lohnt sich daher, die eigene Police zu prüfen und gegebenenfalls eine Erweiterung zu verhandeln. Einige Anbieter decken Folgeschäden wie den Verlust von Vorräten oder Produktionsausfall, nicht aber die Bekämpfungskosten selbst.
Staatliche Förderungen für Schädlingsbekämpfung im gewerblichen Bereich existieren in Deutschland derzeit nicht. In Österreich können Betriebe in bestimmten Bundesländern über allgemeine Betriebsförderungsprogramme Zuschüsse für Hygienekonzepte beantragen, sofern die Maßnahmen Teil eines umfassenderen Qualitätssicherungsprojekts sind.
Unabhängig davon gilt: Wer Schädlingsbefall frühzeitig erkennt und handelt, vermeidet teure Folgekosten. Eine einzige nicht gemeldete Kontrolle durch das Lebensmittelüberwachungsamt, die zu einer Betriebsschließung führt, übersteigt die Jahreskosten für ein professionelles Monitoring um ein Vielfaches. Die steuerliche Abzugsfähigkeit macht präventive Maßnahmen zusätzlich attraktiv. Wer sie konsequent nutzt, senkt seinen Betriebsgewinn und schützt gleichzeitig seinen Betrieb vor erheblichen rechtlichen Risiken.